2027-es adóváltozások IV. – Év végi nagytakarítás a vállalkozásban

A Vállalkozásodra hangolva rendezvényen elhangzott előadás szakmai anyagát négy részes sorozatban tettem közzé.
Az első részben a minimálbér és az SZJA változásait, a másodikban a KATA 2.0 és KATA 3.0 szabályait, a harmadikban pedig a karácsonyi ajándékozás adózását néztük meg.
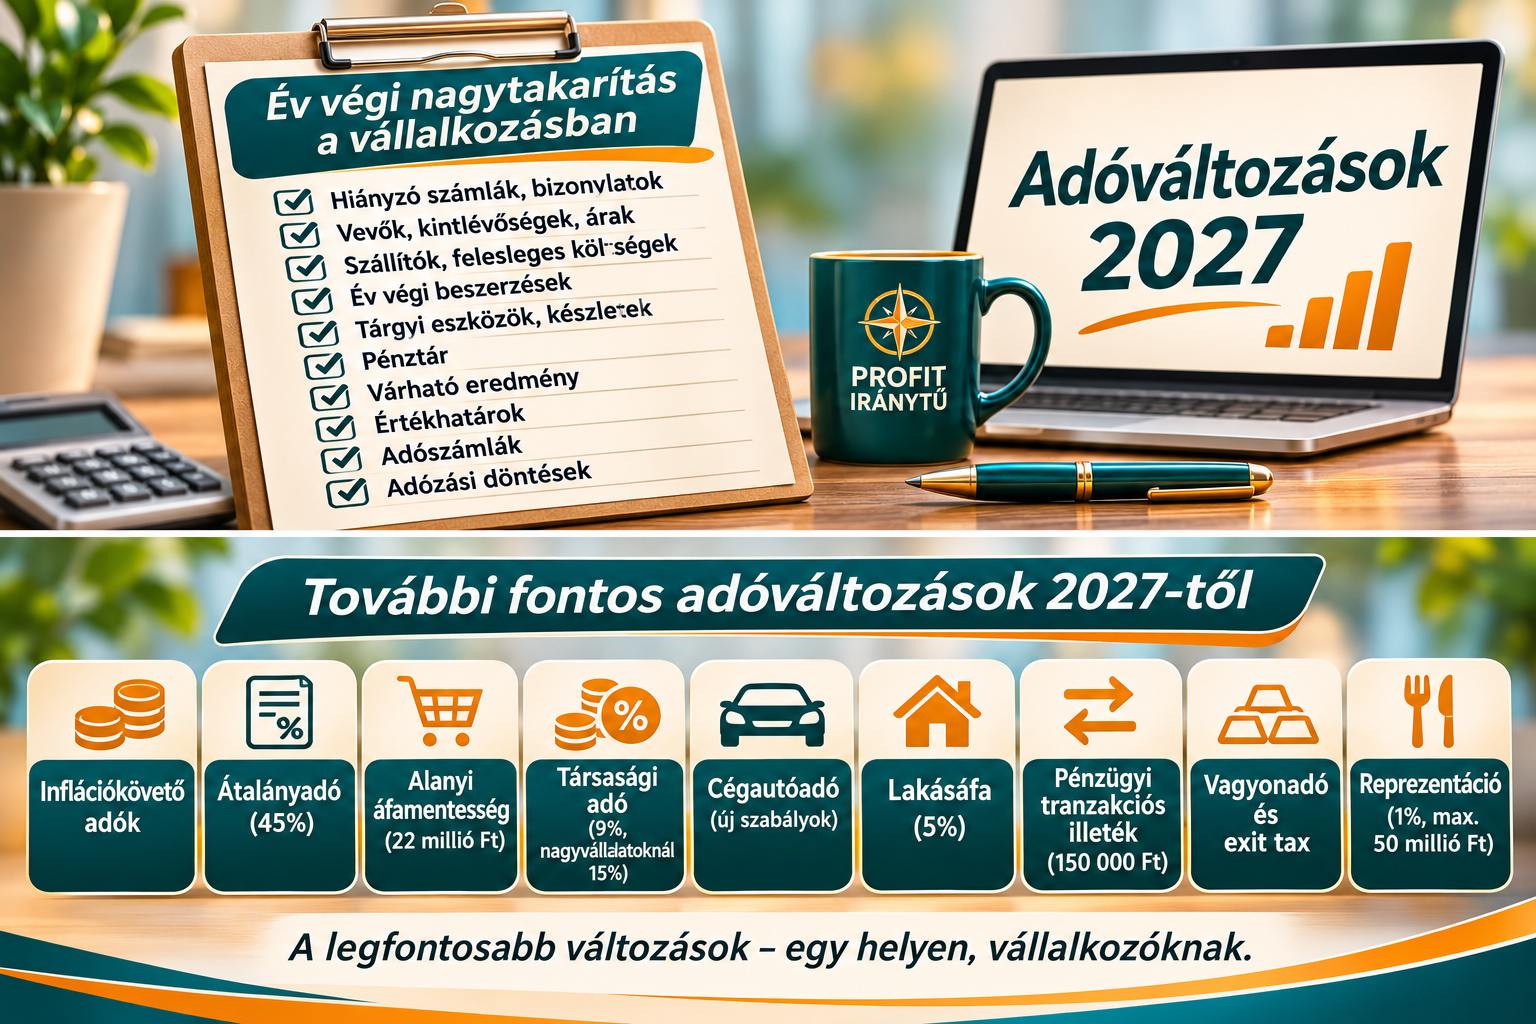
A befejező részben először röviden összefoglalom a további fontos 2027-es adóváltozásokat, majd jöhet az év végi ellenőrzőlista:
mit érdemes még decemberben átnézni a vállalkozásban, hogy januárban már ne legyen késő?
Még néhány fontos adóváltozás 2027-től
Inflációkövető adók
Több adó összege automatikusan emelkedik az infláció alapján.
Ide tartozik többek között:
- a gépjárműadó,
- a cégautóadó,
- a gépjármű-vagyonszerzési illeték,
- valamint egyes jövedéki adók.
Ezért azoknál a vállalkozásoknál, ahol jelentős a gépjárműállomány vagy más érintett költség, ezt már a 2027-es pénzügyi tervezésnél is érdemes figyelembe venni.
Átalányadó
Az általános költséghányad 2027-ben 45 százalék marad.
Korábban már elfogadott szabály alapján 2027-től 50 százalékos általános költséghányaddal lehetett számolni, ez a változás azonban nem lép hatályba.
Ezért annak, aki átalányadózó vagy 2027-től ezt az adózási módot fontolgatja, érdemes újraszámolnia a várható adóterhelését.
Alanyi áfamentesség
Az alanyi adómentesség értékhatára tovább emelkedik:
| Év | Értékhatár |
|---|---|
| 2026 | 20 millió Ft |
| 2027 | 22 millió Ft |
| 2028 | 24 millió Ft |
Az értékhatár emelkedése azonban önmagában még nem jelenti azt, hogy minden vállalkozásnak az alanyi mentességet érdemes választania.
A döntésnél többek között azt is érdemes megvizsgálni:
- kik a vevők – magánszemélyek vagy vállalkozások,
- milyen összegű áfás beszerzések várhatók,
- lesz-e jelentősebb beruházás,
- hogyan alakul az árképzés.
Társasági adó
A normál társaságiadó-kulcs továbbra is 9 százalék.
A meghatározott nagyvállalati körben ugyanakkor új, 15 százalékos szabály jelenik meg az 500 millió eurós bevételi szinthez kapcsolódóan.
Ez a magyar mikro- és kisvállalkozások döntő többségét közvetlenül nem érinti.
Cégautóadó
A cégautóadó szabályai is változnak.
Többek között:
- változik a gépjárműadó beszámításának szabálya,
- a 120 kW feletti gépkocsiknál magasabb adóval kell számolni,
- a plug-in hibridek egy részénél pedig megszűnik a korábbi kedvezményes helyzet.
A céges autópark 2027-es költségeit ezért érdemes előre újraszámolni.
Lakásáfa
Az új lakások kedvezményes, 5 százalékos áfája fennmarad.
Ez különösen az ingatlanfejlesztéssel, építőiparral és lakásértékesítéssel foglalkozó vállalkozások számára lényeges.
Pénzügyi tranzakciós illeték
A magánszemélyek átutalásainál az illetékmentes összeg:
50 000 Ft-ról 150 000 Ft-ra emelkedik.
Vagyonadó és exit tax
Új elemként jelenik meg az 1 milliárd forint feletti nettó vagyonhoz kapcsolódó vagyonadó.
Szintén új szabály az úgynevezett exit tax, amely meghatározott esetekben azokat a magánszemélyeket érintheti, akik adóügyi illetőségüket Magyarországról más országba helyezik át, és jelentős pénzügyi vagyonnal rendelkeznek.
Ezek speciális szabályok, ezért érintettség esetén mindenképpen egyedi vizsgálatra van szükség.
Reprezentáció
Változik a 2026-ban bevezetett éttermi és cukrászdai reprezentáció adómentességének felső korlátja is.
Az éves bevétel 1 százalékos korlátja megmarad, az abszolút felső határ azonban:
100 millió forintról 50 millió forintra csökken.
Év végi nagytakarítás a vállalkozásban
Decemberben nemcsak az adóváltozásokkal érdemes foglalkozni.
Az év vége jó alkalom arra is, hogy végignézzük:
mi van rendben a vállalkozásban, mi nincs rendben, és miről kell még az év vége előtt dönteni.
Az alábbi ellenőrzőlistát érdemes végigvenni.
1. Hiányzó számlák és bizonylatok
Az első kérdés nagyon egyszerű:
minden 2026-hoz kapcsolódó számla és bizonylat eljutott a könyveléshez?
Év végén rendszeresen előkerülnek olyan bizonylatok, amelyek hónapokon keresztül kimaradtak a könyvelésből.
Érdemes ezért átnézni:
- a bankszámlakivonatokat,
- a bankkártyás vásárlásokat,
- az online előfizetéseket,
- a külföldi szolgáltatók számláit,
- az üzemanyag- és egyéb készpénzes bizonylatokat.
Minél korábban derül ki, hogy valami hiányzik, annál egyszerűbb még az év vége előtt rendezni.
2. Vevők – nem elég kiszámlázni
Nézd meg:
mindent kiszámláztál, amit 2026-ban teljesítettél?
És azt is:
amit kiszámláztál, azt ki is fizették?
A kintlévőségek rendezése nemcsak számviteli kérdés, hanem likviditási kérdés is.
Egy nyereséges vállalkozás is kerülhet nehéz helyzetbe, ha a bevételei csak a számlákon léteznek, a bankszámlára azonban nem érkeznek meg.
Érdemes végignézni a lejárt követeléseket és eldönteni:
- kit kell felszólítani,
- melyik követelés behajtása kétséges,
- melyik ügyféllel érdemes újragondolni a fizetési feltételeket.
És mi legyen a 2027-es árakkal?
Az év vége az árazás felülvizsgálatának is jó időpontja.
Ha nő:
- a bérköltség,
- a beszállítói ár,
- a bérleti díj,
- az energia,
- vagy más működési költség,
akkor könnyen előfordulhat, hogy a 2026-os árakkal 2027-ben már nem éri meg ugyanazt a munkát elvégezni.
Az árbevétel növekedése önmagában nem cél.
Az számít, mennyi marad belőle.
Karácsonyi és év végi akcióknál is ezt érdemes kiszámolni: nemcsak azt, mennyivel nő a forgalom, hanem azt is, mennyi profit marad az árengedmény után.
3. Szállítók és felesleges költségek
Nézd át a szállítói tartozásokat is.
Van:
- lejárt számla,
- vitatott tétel,
- olyan régi kötelezettség, amelyről már senki nem tudja pontosan, miért szerepel a nyilvántartásban?
Ezután érdemes végigmenni a rendszeres kiadásokon.
Például:
- szoftverek,
- előfizetések,
- tagságok,
- online szolgáltatások,
- licencek.
Sok vállalkozásnál található olyan havi vagy éves előfizetés, amelyet már senki nem használ, de a bankkártyáról továbbra is automatikusan levonják.
Év végén tehát ne csak azt kérdezd:
„Mire költsek még?”
Hanem azt is:
„Mit ne vigyek tovább 2027-re?”
4. Év végi beszerzések
Decemberben gyakran felmerül:
„Mit vegyek még gyorsan, hogy kevesebb legyen az adó?”
Én inkább más kérdést tennék fel:
„Mire van valóban szüksége a vállalkozásnak, és mikor érdemes megvalósítani?”
Nem minden decemberben kifizetett beszerzés csökkenti automatikusan az adott év eredményét.
A számviteli elszámolást többek között befolyásolja:
- mi a beszerzés tárgya,
- mikor történt a teljesítés,
- tárgyi eszközről vagy költségről van-e szó,
- milyen időszakot érint a szolgáltatás.
Az év végi költekezés tehát önmagában nem adóoptimalizálás.
5. Tárgyi eszközök és készletek
Érdemes összevetni a nyilvántartást a valósággal.
A tárgyi eszközöknél:
- megvan még az eszköz?
- használják?
- eladták?
- tönkrement?
- selejtezni kellene?
Ugyanez igaz a készletekre is.
Van olyan áru vagy anyag, amely hónapok vagy akár évek óta csak áll?
A készletben álló pénz is pénz.
Csak kevésbé látványos, mint amikor a bankszámlán van.
Másik oldalról viszont lehet olyan beruházás, amelyre a vállalkozásnak valóban szüksége van.
TAO-s vállalkozásoknál ilyenkor érdemes megvizsgálni a fejlesztési tartalék képzésének lehetőségét is.
6. Pénztár – a könyvelésben és a valóságban is
A pénztárnál nem az a kérdés, hogy mit mutat a könyvelési program.
Hanem az:
mennyi készpénz van ténylegesen a vállalkozásnál?
Ha a könyvelés szerint több millió forint van a pénztárban, annak valahol fizikailag is meg kell lennie.
A jelentős, valóságnak nem megfelelő pénztáregyenleg NAV-ellenőrzési kockázatot jelenthet.
KIVA-s vállalkozásoknál pedig a pénztár különösen fontos, mert a pénztár mentesített értéke és annak növekménye közvetlenül az adóalapot is befolyásolhatja.
7. Milyen eredménnyel zár a vállalkozás?
Év végén már nem elég megvárni, mit mutat majd a beszámoló tavasszal.
Érdemes előre megbecsülni:
nyereséggel vagy veszteséggel zár a vállalkozás?
Az eredmény nemcsak az adó miatt fontos.
Hatással lehet többek között:
- a hitelképességre,
- pályázati lehetőségekre,
- a saját tőke helyzetére,
- az osztalékfizetés lehetőségére.
Egy év végi eredmény-előrejelzés alapján még lehet idő dönteni olyan lépésekről, amelyek üzletileg valóban indokoltak.
8. Ellenőrizd az értékhatárokat
Különösen fontos azoknak a vállalkozásoknak, amelyek valamely adózási értékhatár közelében járnak.
2026-ban például:
- a KATA 2.0 éves bevételi értékhatára 18 millió Ft,
- az alanyi áfamentesség értékhatára 20 millió Ft.
A két szabálynál nem feltétlenül ugyanaz számít bevételnek, és az időarányosítás szabályai is eltérhetnek.
Ezért nem elég egyszerűen a kiállított számlák összegét összeadni.
9. Nézz rá az adószámlákra
Év végén érdemes ellenőrizni:
- a NAV-adószámlát,
- az önkormányzati adószámlát.
Van tartozás?
Van túlfizetés?
Van olyan összeg, amelyről nem egyértelmű, hogyan került oda?
Ezeket érdemes még időben rendezni.
Ne akkor derüljön ki a probléma, amikor a vállalkozásnak éppen:
- nullás igazolásra,
- hitelre,
- támogatásra,
- vagy pályázatra
lenne szüksége.
TAO-s vállalkozásoknál a IV. negyedévi társaságiadó-előleg decemberi esedékességére is figyelni kell.
10. A legfontosabb: milyen adózási döntést kell még idén meghozni?
Év végén több olyan választás is lehet, amely 2027 egész éves adózását meghatározza.
Egyéni vállalkozóknál
Érdemes összehasonlítani:
- KATA 2.0,
- KATA 3.0,
- átalányadó,
- vállalkozói személyi jövedelemadó.
Nem az a kérdés, melyik adónem „a legjobb”.
Az a kérdés:
a te bevételed, költségeid, ügyfélköröd és élethelyzeted mellett melyik a megfelelő.
Társas vállalkozásoknál
Érdemes újraszámolni:
TAO vagy KIVA?
A döntést többek között befolyásolja:
- a bérköltség,
- a nyereség,
- a tulajdonosi pénzkivonás,
- a beruházás,
- a létszám.
Áfa
Szintén érdemes megnézni:
áfakörös működés vagy alanyi adómentesség?
A 22 millió forintra emelkedő értékhatár miatt 2027-ben több vállalkozás számára válhat aktuálissá ez a kérdés.
Mit vigyél magaddal ebből a sorozatból?
A négyrészes sorozatban sok számról, szabályról és változásról volt szó.
De ha csak három dolgot jegyzel meg, akkor ez legyen az:
Készülj fel az adóváltozásokra.
Ajándékozz okosan.
Dönts időben.
Az év végi tervezés lényege nem az, hogy decemberben mindenáron még költséget keressünk.
Hanem az, hogy még idén észrevegyük azt, amit januárban már nem lehet korrigálni.
Még van idő felkészülni a változásokra, okosan választani és időben dönteni.
A vállalkozás számainak tudatosabb megértéséhez készült a Mesés Profit és a hozzá tartozó Mesésprofit-tervező is.
További információ: mesesprofit.hu.