2027-es adóváltozások II. – KATA 2.0 vs. KATA 3.0

A Vállalkozásodra hangolva rendezvényen elhangzott előadás szakmai anyagát több részben teszem közzé.
Az első részben a 2027-es minimálbérrel és a személyi jövedelemadó változásaival foglalkoztam.
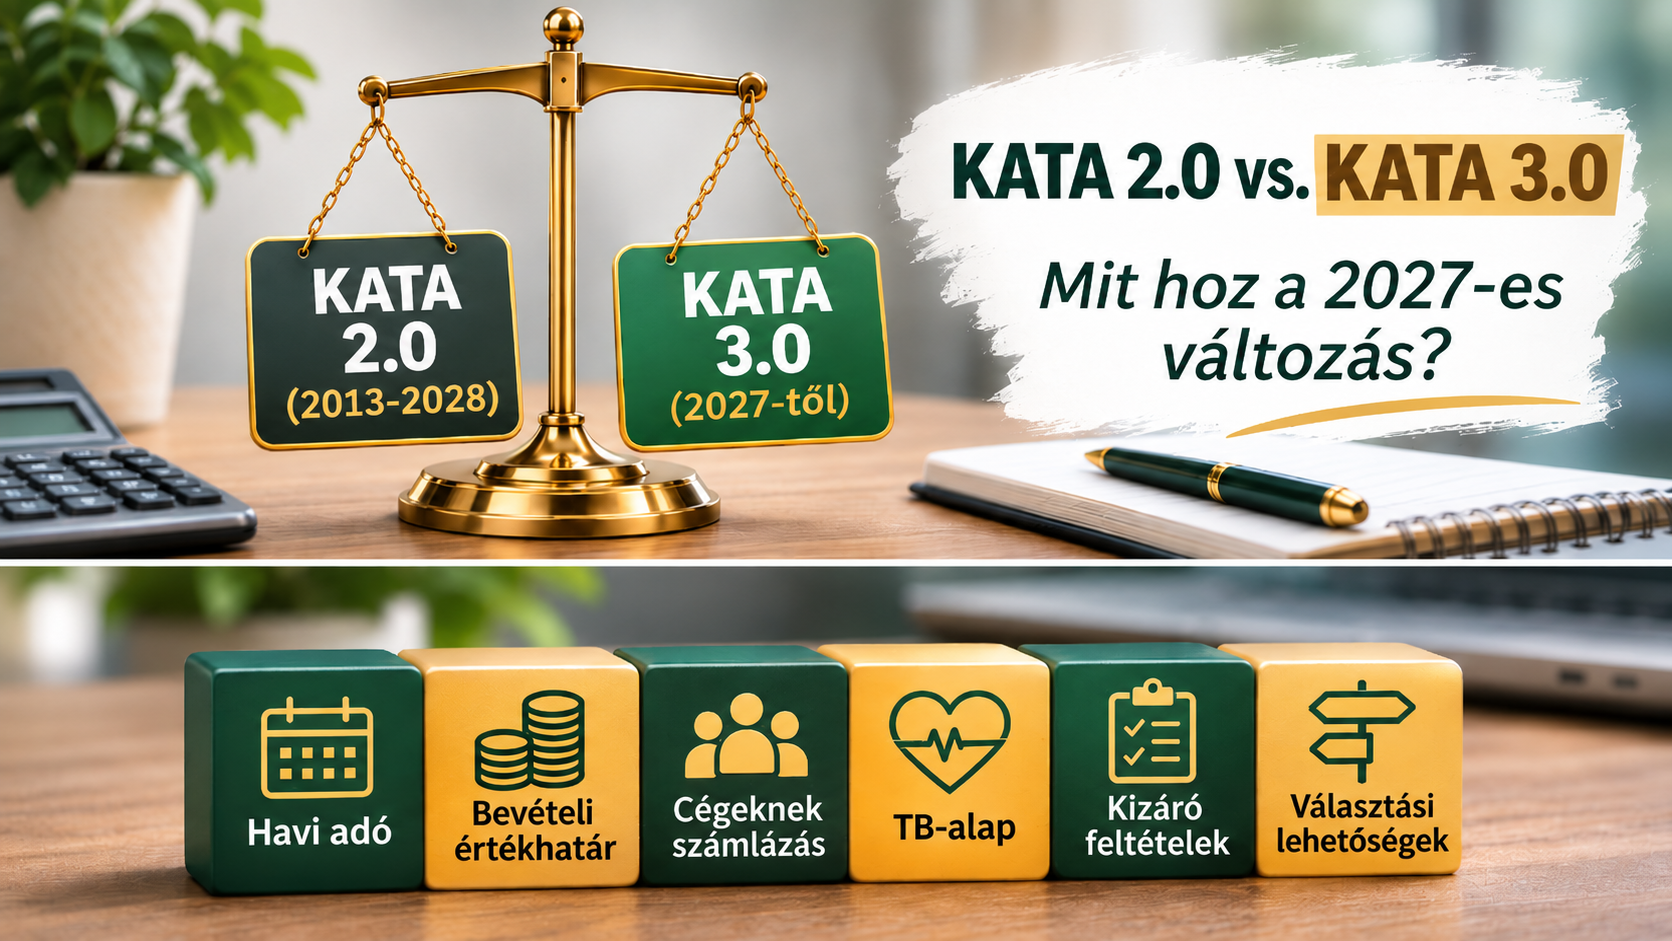
A második rész témája a KATA – pontosabban az, amit az előadásban KATA 2.0-nak és KATA 3.0-nak neveztem.
Ez a megkülönböztetés azért fontos, mert 2027-től nem egyszerűen a havi adó összege változik. Más lesz a bevételi értékhatár, a jogosulti kör, a társadalombiztosítási ellátások alapja, ismét lehet cégeknek számlázni, ugyanakkor új kizáró feltételek is megjelennek.
KATA: honnan indultunk, és hová jutottunk?
Érdemes először visszanézni 2013-ra.
| 2013 | 2027 | |
|---|---|---|
| Minimálbér | 98 000 Ft | 374 600 Ft |
| KATA | 50 000 Ft | 100 000 Ft |
| Ha a KATA a minimálbérrel arányosan nőtt volna | – | kb. 191 000 Ft |
Amikor 2013-ban elindult a KATA, a minimálbér 98 ezer forint volt, a havi KATA pedig 50 ezer forint.
2027-ben a hároméves bérmegállapodás alapján 374 600 forintos minimálbérrel számolunk, az új KATA főállású vállalkozó esetében pedig havi 100 ezer forint lesz.
Ha a 2013-as 50 ezer forintos KATA egyszerűen ugyanolyan arányban emelkedett volna, mint a minimálbér, akkor 2027-re körülbelül 191 ezer forint lenne havonta.
Önmagában tehát a havi 100 ezer forintos összegből még nem lehet eldönteni, hogy az új rendszer kedvező vagy kedvezőtlen.
Ehhez a teljes szabályozást kell megnézni.
KATA 2.0 vs. KATA 3.0
| KATA 2.0 – jelenlegi rendszer | KATA 3.0 – új rendszer | |
|---|---|---|
| Havi adó | 2026: 50 000 Ft; 2027: 75 000 Ft; 2028: 100 000 Ft | 2027: 100 000 Ft főállásban; 50 000 Ft nem főállásban |
| 2028-tól | az átmeneti rendszer kifut | a havi adó a minimálbér növekedésével arányosan emelkedik |
| Felső bevételi határ | 18 millió Ft | 22 millió Ft |
| Értékhatár túllépése | 40% különadó | 40% különadó |
| Számlázás cégeknek | nem lehet | lehet, 15% kiegészítő adó mellett; beszámítás lehetséges |
| TB-ellátási alap | 2026: 108 000 Ft; 2027: 161 000 Ft; 2028: 215 000 Ft | 2027: 317 000 Ft; 2028-tól az adott évi minimálbér |
| Jogviszony | csak főállású egyéni vállalkozó | főállású, főállás melletti, tanuló, nyugdíjas |
| Ingatlan-bérbeadás | kizáró ok | kizáró ok |
| Mikor szűnik meg / mikor nem alkalmazható? | cégnek számláz; legalább heti 36 órás munkaviszonyt létesít | munkáltatójától, az előző 24 hónapban fennállt volt munkáltatójától, annak jogutódjától vagy kapcsolt vállalkozásától szerez bevételt |
| Bevételi koncentráció | nincs ilyen feltétel | nem alkalmazható, ha az éves bevétel több mint 50%-a ugyanattól a kifizetőtől vagy kapcsolt vállalkozási körből származik |
Havi adó
A KATA 2.0-ban a havi adó 2026-ban még 50 ezer forint.
Az átmeneti szabályok alapján ez:
- 2027-ben 75 000 Ft-ra,
- 2028-ban 100 000 Ft-ra
emelkedik.
A KATA 3.0-ban 2027-től:
- főállású vállalkozónál 100 000 Ft,
- nem főállású vállalkozónál 50 000 Ft
a havi adó.
2028-tól a KATA 3.0 havi összege a minimálbér növekedéséhez igazodik.
Emelkedik a bevételi értékhatár
A KATA 2.0 éves bevételi értékhatára 18 millió forint.
A KATA 3.0-ban ez 22 millió forintra emelkedik.
Az értékhatár feletti bevételre továbbra is 40 százalékos különadó vonatkozik.
Újra lehet cégeknek számlázni
A KATA 3.0 egyik legfontosabb változása, hogy a vállalkozó ismét számlázhat cégeknek.
A cégtől származó bevételre azonban 15 százalékos kiegészítő adó vonatkozik, amelynél az éves KATA meghatározott módon beszámítható.
Ez jelentős változás a KATA 2.0-hoz képest, amelyben a céges számlázás főszabály szerint kizárja a KATA alkalmazását.
Fontos azonban, hogy a céges számlázás lehetősége nem jelenti azt, hogy minden vállalkozói konstrukció automatikusan megfelel az új rendszernek.
Jelentősen változik a TB-ellátási alap
A KATA egyik régi problémája az alacsony társadalombiztosítási ellátási alap volt.
A KATA 2.0 átmeneti rendszerében az ellátási alap:
- 2026-ban 108 000 Ft,
- 2027-ben 161 000 Ft,
- 2028-ban 215 000 Ft.
A KATA 3.0-ban:
- 2027-ben 317 000 Ft,
- 2028-tól pedig az adott évi minimálbérhez kapcsolódik.
Ez többek között a későbbi nyugdíj, valamint egyes társadalombiztosítási ellátások szempontjából is lényeges különbség.
Sokkal szélesebb kör választhatja a KATA 3.0-t
A KATA 2.0 csak főállású egyéni vállalkozók számára választható.
A KATA 3.0 már szélesebb kör számára nyitott:
- főállású egyéni vállalkozók,
- főállás mellett vállalkozók,
- tanulók,
- nyugdíjasok
is választhatják.
Az ingatlan-bérbeadás ugyanakkor továbbra is kizáró körülmény.
A legfontosabb kizáró szabályok
A KATA 3.0 megnyitja a lehetőséget a cégeknek történő számlázás előtt, ugyanakkor több szabály is azt szolgálja, hogy munkaviszonyt ne lehessen KATA-s vállalkozói szerződéssel kiváltani.
Nem alkalmazható a KATA 3.0, ha a vállalkozó bevételt szerez:
- a saját munkáltatójától,
- az előző 24 hónapban fennállt volt munkáltatójától,
- annak jogutódjától,
- illetve kapcsolt vállalkozásától.
További fontos korlát, hogy a KATA 3.0 nem alkalmazható akkor sem, ha az éves bevétel több mint 50 százaléka ugyanattól a kifizetőtől vagy kapcsolt vállalkozási körből származik.
Ez az egyik olyan pont, amelyre különösen érdemes figyelni.
Attól ugyanis, hogy 2027-től ismét lehet cégeknek számlázni, még nem biztos, hogy egy adott vállalkozó jogosult lesz a KATA 3.0 alkalmazására.
Mit tehet az, aki most KATA 2.0 szerint adózik?
A jelenlegi KATA-alanyoknak több lehetőségük van.
1. Marad a KATA 2.0-ban
A jelenlegi rendszer legkésőbb 2028. december 31-ig alkalmazható.
A havi adó azonban az átmeneti szabályok alapján emelkedik:
- 2027-ben 75 ezer forintra,
- 2028-ban 100 ezer forintra.
Közben a TB-ellátási alap is változik.
2. Áttér a KATA 3.0-ra
A vállalkozó 2027. január 1-jétől áttérhet a KATA 3.0-ra.
Ha már január 1-jétől ezt szeretné választani, a szükséges bejelentést még 2026-ban meg kell tenni.
3. Más adózási módot választ
A KATA helyett választható többek között:
- az átalányadózás,
- vagy a vállalkozói személyi jövedelemadózás.
Hogy melyik kedvezőbb, azt minden vállalkozónál külön kell kiszámolni.
4. Nem tesz semmit
Ha a vállalkozó nem választ más adózást, a KATA 2.0 rendszerének kifutását követően, 2029. január 1-jétől a KATA 3.0 szabályai szerint adózik.
Mi a helyzet a jelenlegi átalányadózókkal és VSZJA-sokkal?
A jelenleg átalányadó vagy vállalkozói személyi jövedelemadó szerint adózó egyéni vállalkozók a KATA 2.0-t már nem választhatják.
Számukra a KATA 3.0 érhető el.
Ha 2027. január 1-jétől szeretnék ezt az adózást alkalmazni, a bejelentést még 2026-ban meg kell tenni.
A KATA 3.0 ugyanakkor év közben is választható.
A 2027-ben induló egyéni vállalkozók pedig többek között az alábbi adózási módok közül választhatnak:
- KATA 3.0,
- átalányadó,
- vállalkozói SZJA.
Akkor most jó vagy rossz a KATA 3.0?
Erre nincs általános válasz.
Nemcsak azt kell megnézni, hogy mennyi a havi adó.
Számít többek között:
- a várható éves bevétel,
- hogy magánszemélyeknek vagy cégeknek számlázol,
- hány megrendelőtől származik a bevételed,
- van-e mellette munkaviszonyod,
- mekkora TB-ellátási alapot szeretnél,
- és hogy az átalányadó vagy a vállalkozói SZJA milyen adóterhet jelentene ugyanarra a bevételre.
A jó döntéshez tehát nem adónemet kell választani – először számolni kell.
A következő részben: karácsonyi ajándékok – bor, bonbon vagy boríték?
Ugyanaz a 100 ezer forint teljesen más költséget jelenthet attól függően, hogy mit és milyen jogcímen ad a vállalkozás.
A következő részben megnézzük:
- mikor lehet adómentes a bor,
- hogyan adózik az üzleti ajándék,
- mennyibe kerül valójában 100 ezer forint nettó jutalom,
- milyen lehetőség van sport- és kulturális belépőre,
- és mire kell figyelni a céges karácsonyi rendezvényeknél.
Készülj fel az adóváltozásokra. Dönts időben.