Új KATA szabályok jöhetnek: kinek lehet jó választás 2027-től?

A friss bejelentés alapján bővülhet a KATA választására jogosultak köre, de a döntés előtt érdemes számolni: nem csak a havi adó összege számít
Közzétéve: 2026. október | Szerző: Szeibert Tímea
Új KATA szabályok jöhetnek 2027-től.
A friss bejelentés alapján a KATA ismét több vállalkozó számára válhat elérhetővé, mint az elmúlt években. Ez sokaknak jó hír lehet, különösen azoknak, akik korábban kiszorultak ebből az adózási formából.
De fontos rögtön az elején tisztázni valamit:
nem arról van szó, hogy automatikusan mindenkinek a KATA lesz a legjobb választás.
Az adózási forma kiválasztása nem csak arról szól, hogy mennyi a havi fizetendő adó. Számít a bevétel, a költségek aránya, az ügyfélkör, az áfahelyzet, a társadalombiztosítási ellátások alapja, és az is, hogy a vállalkozás merre tart hosszabb távon.
A KATA egyszerű lehet.
De nem minden esetben a legjobb döntés.
Nézzük, mit érdemes most tudni.
Mi változhat 2027-től?
A jelenlegi bejelentés alapján az új KATA több ponton eltérhet a mostani szabályozástól.
A legfontosabb várható változások:
- bővülhet azok köre, akik választhatják a KATA-t,
- mellékállású vállalkozók, nyugdíjasok és tanulmányok mellett vállalkozók számára is újra elérhető lehet,
- a katás vállalkozók ismét számlázhatnának cégeknek és más szervezeteknek is,
- emelkedhet a bevételi értékhatár,
- változhat a havi tételes adó összege,
- külön szabály vonatkozhat a céges megrendelők felé számlázott bevételre,
- emelkedhet az ellátási alap is.
A bejelentés szerint a főállású katások havi tételes adója 100 000 Ft lenne, míg a mellékállású katások havi 50 000 Ft-ot fizetnének.
Átmeneti szabályként 2027-ben megjelenhet a havi 75 000 Ft-os tételes adó is azoknál, akik kizárólag magánszemélyeknek számláznak. Ennek pontos személyi körét a végleges jogszabály alapján kell majd ellenőrizni.
A bevételi értékhatár a jelenlegi 18 millió Ft helyett 22 millió Ft-ra emelkedhet.
Fontos azonban, hogy ezek a cikk írásakor még a bejelentés és a tervezet alapján ismert főbb irányok. A végleges döntést mindig a kihirdetett jogszabály alapján kell majd meghozni.
Mi változhat a jelenlegi KATA-hoz képest?
| Terület | Jelenlegi szabályozás | Bejelentés alapján várható változás 2027-től |
|---|---|---|
| Jogosultak köre | Szűkebb kör választhatja | Bővülhet a jogosultak köre, például mellékállásúak, nyugdíjasok és tanulmányok mellett vállalkozók számára is |
| Cégeknek számlázás | A KATA jelenleg alapvetően magánszemély vevőkre korlátozódik | Újra lehetőség nyílhat cégeknek és más szervezeteknek számlázni |
| Havi tételes adó | Főállású katásoknál jelenleg havi 50 000 Ft | Főállású katásoknál havi 100 000 Ft lehet |
| Mellékállású KATA | Jelenleg nem választható a korábbi formában | Mellékállású katásoknál havi 50 000 Ft tételes adó várható |
| Átmeneti könnyítés | Nincs ilyen átmeneti szabály | 2027-ben megjelenhet a havi 75 000 Ft-os tételes adó azoknál, akik kizárólag magánszemélyeknek számláznak; a pontos feltételeket a végleges szabály alapján kell ellenőrizni |
| Bevételi értékhatár | 18 millió Ft | 22 millió Ft-ra emelkedhet |
| Céges bevétel adózása | Cégeknek történő számlázás esetén a jelenlegi rendszerben a KATA nem alkalmazható ugyanúgy | Cégeknek vagy szervezeteknek számlázott bevétel esetén külön, 15%-os adóteher merülhet fel |
| Ellátási alap | Alacsonyabb ellátási alap | Emelkedhet az ellátási alap, amely a táppénz, anyasági ellátások és nyugdíj szempontjából is fontos lehet |
A táblázatból is látszik, hogy nem egyszerűen arról van szó, hogy „visszajön a régi KATA”.
A szabályozás több ponton változhat: bővülhet a jogosultak köre, magasabb lehet a havi adó, emelkedhet a bevételi értékhatár, és külön figyelmet kell majd fordítani a céges megrendelőktől származó bevételre is.
Ezért lesz különösen fontos, hogy a döntés ne megszokásból történjen.
Hanem számok alapján.
Miért fontos ez sok vállalkozónak?
A KATA korábban azért volt népszerű, mert egyszerű, kiszámítható és könnyen tervezhető adózási forma volt.
Az elmúlt évek szűkített szabályai miatt sokan kikerültek ebből a körből, és más adózási formára kellett áttérniük.
Ha 2027-től valóban bővül a jogosultak köre, akkor sok vállalkozónak újra döntési helyzetbe kell kerülnie:
visszatérjen a KATA alá, vagy maradjon a jelenlegi adózási formájában?
Ez nem olyan kérdés, amit érdemes megszokásból vagy nosztalgiából eldönteni.
Számolni kell.
Kinek lehet jó választás az új KATA?
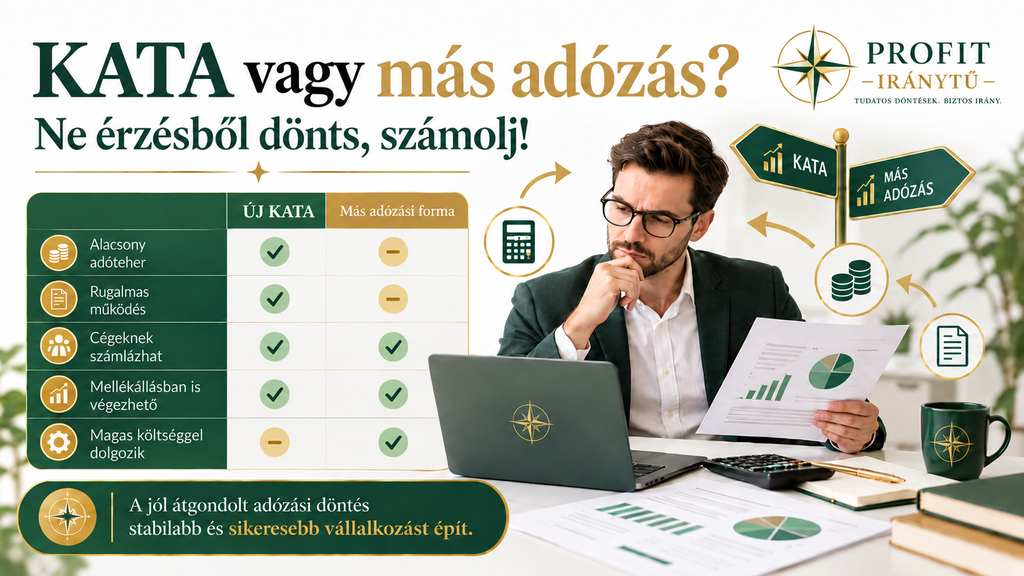
Az új KATA jó lehetőség lehet azoknak a vállalkozóknak, akik egyszerű, jól tervezhető működésben gondolkodnak, és a költségeik aránya viszonylag alacsony.
Különösen érdemes lehet megvizsgálni azoknak, akik:
- főként saját munkájukból, tudásukból vagy szolgáltatásukból élnek,
- nincs jelentős anyagköltségük vagy árubeszerzésük,
- kevés elszámolható költségük van,
- kiszámítható bevétellel dolgoznak,
- egyszerűbb adminisztrációt szeretnének,
- a bevételük várhatóan a KATA értékhatár alatt marad,
- nem terveznek alkalmazottat foglalkoztatni,
- szolgáltatási tevékenységet végeznek,
- részben vagy egészben magánszemély ügyfélkörrel dolgoznak.
Ilyen lehet például sok kisvállalkozó, szolgáltató, tanácsadó, oktató, kreatív szakember, nyugdíjas vállalkozó vagy mellékállásban dolgozó egyéni vállalkozó.
De még náluk sem automatikus a döntés.
A kérdés mindig az, hogy a konkrét bevételi és költségszerkezet mellett valóban kedvezőbb-e a KATA, mint más adózási forma.
Kinek nem biztos, hogy jó?
A KATA egyszerűsége vonzó lehet, de nem mindenkinek előnyös.
Nem biztos, hogy ez lesz a legjobb választás annak, aki:
- magas költséggel dolgozik,
- jelentős anyagköltsége vagy árubeszerzése van,
- nagyobb értékű eszközöket vásárol,
- alkalmazott foglalkoztatásában gondolkodik,
- gyors növekedést tervez,
- magas céges bevétellel számol,
- áfás működésben érintett,
- fontos számára a magasabb társadalombiztosítási ellátási alap,
- már most olyan adózási formában működik, amely összességében kedvezőbb lehet.
Sok vállalkozó csak a havi adó összegét nézi.
Pedig ez kevés.
Egy adózási forma akkor jó, ha a vállalkozás teljes működéséhez illeszkedik.
Hiába tűnik egyszerűnek a KATA, ha közben a vállalkozás költségszerkezete, ügyfélköre vagy jövőbeli tervei miatt más megoldás lenne kedvezőbb.
Cégeknek számlázás: újra lehetőség, de nem mindegy, hogyan
Az egyik legfontosabb várható változás, hogy a katás vállalkozók ismét számlázhatnának cégeknek és más szervezeteknek is.
Ez sok vállalkozónak komoly lehetőséget jelenthet.
Ugyanakkor itt különösen fontos lesz figyelni a részletszabályokra.
A bejelentés alapján a céges vagy szervezeti megrendelőktől származó bevétel esetén külön adóteher merülhet fel, amelynél számítani fog, hogy mennyi az ilyen bevétel, és hogyan kapcsolódik hozzá a tételes KATA.
Ezért nem elég azt mondani, hogy „újra lehet cégeknek számlázni”.
A valódi kérdés ez:
mennyi céges bevételed lesz, és az új szabályok mellett mennyi marad belőle ténylegesen?
Ez különösen fontos lehet azoknak, akik főként vállalati ügyfeleknek dolgoznak.
Náluk a KATA nem biztos, hogy automatikusan a legkedvezőbb megoldás lesz.
Nem csak az adó számít
Az adózási forma kiválasztásánál nemcsak a havi fizetendő összeget kell nézni.
Érdemes átgondolni például:
- mennyi lesz a várható éves bevétel,
- ebből mennyi érkezik magánszemélyektől,
- mennyi érkezik cégektől vagy szervezetektől,
- milyen költségek merülnek fel,
- szükség lesz-e beruházásra,
- érint-e az áfa,
- fontos-e a magasabb társadalombiztosítási ellátási alap,
- tervezel-e növekedést,
- mennyire fontos az egyszerű adminisztráció,
- van-e olyan körülmény, ami miatt más adózási forma jobb lehet.
A KATA egyik legnagyobb előnye az egyszerűség.
De az egyszerűség önmagában nem minden.
Egy vállalkozásnál a jó döntés mindig a számokból indul ki.
Mit érdemes most tenni?
Most még nem az a legfontosabb, hogy azonnal döntést hozz.
Hanem az, hogy felkészülj a döntésre.
Érdemes már most összegyűjteni és átgondolni:
- mennyi volt a 2026-os bevételed,
- mennyi költséged merült fel,
- milyen arányban dolgozol magánszemélyeknek és cégeknek,
- várhatóan hogyan alakul a bevételed 2027-ben,
- maradsz-e az értékhatár alatt,
- érint-e az áfa,
- vannak-e beruházási vagy növekedési terveid,
- jelenleg mennyi adót és járulékot fizetsz,
- milyen társadalombiztosítási ellátási alapra van szükséged.
A végleges jogszabály megjelenése után ezeket már konkrét számokkal lehet majd összevetni.
Akkor lehet megnézni, hogy neked valóban megéri-e a KATA, vagy más adózási forma kedvezőbb.
A KATA lehetőség, nem automatikus válasz
A KATA sok vállalkozónak jelenthet egyszerűbb és kiszámíthatóbb működést.
De nem szabad automatikusan választani csak azért, mert ismerős, népszerű vagy első ránézésre kedvezőnek tűnik.
A rosszul megválasztott adózási forma sok pénzbe kerülhet.
A jó döntés viszont segíthet abban, hogy a vállalkozásod szabályosan, tervezhetően és pénzügyileg tudatosabban működjön.
Az adózási forma kiválasztása nem adminisztratív kérdés.
Üzleti döntés.
És mint minden fontos üzleti döntést, ezt is számok alapján érdemes meghozni.
Ha szeretnéd tudni, hogy az új KATA szabályok alapján neked érdemes lehet-e váltani, vagy jobban jársz a jelenlegi adózási formáddal, kérj konzultációt. A Profit Iránytűnél segítünk átnézni a bevételeidet, költségeidet és lehetőségeidet, hogy ne érzésből, hanem számok alapján dönts.