2027-es adóváltozások III. – Karácsonyi ajándékok: bor, bonbon vagy boríték?

A Vállalkozásodra hangolva rendezvényen elhangzott előadás szakmai anyagát több részben teszem közzé.
Az első részben a minimálbér és az SZJA 2027-es változásait, a másodikban a KATA 2.0 és KATA 3.0 közötti különbségeket néztük meg.
A harmadik rész egy tipikusan év végi kérdésről szól:
mit adjunk karácsonyra a munkavállalóknak vagy az üzleti partnereknek – és mennyibe kerül valójában ugyanaz az ajándék?
Mert adózási szempontból nagyon nem mindegy, hogy bort, bonbont vagy borítékot adunk.
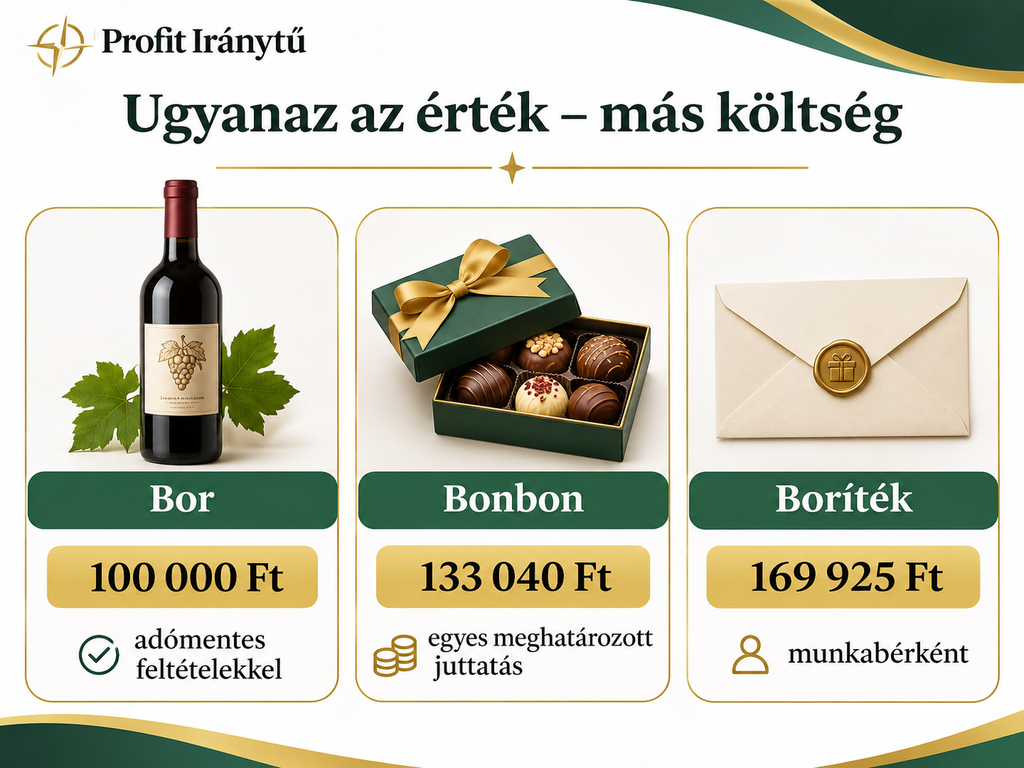
Ugyanaz a 100 000 forint – teljesen más adózás
Vegyünk egy egyszerű példát.
A vállalkozás 100 000 forint értékben szeretne valamit adni.
| Bor | Bonbon | Boríték | |
|---|---|---|---|
| Adózás | feltételekkel adómentes | egyes meghatározott juttatás | munkabér |
| Adóteher TAO/VSZJA esetén | nincs | 33,04% | nettó 100 000 Ft-hoz kb. 69,9% többletköltség |
| Teljes költség | 100 000 Ft | 133 040 Ft | kb. 169 925 Ft |
Ugyanaz az érték.
Mégis közel 70 ezer forint különbség lehet a vállalkozás költségében attól függően, hogyan történik a juttatás.
Bor – akár adómentesen
A borászati termék bizonyos feltételekkel adómentesen adható.
Ez azonban nem azt jelenti, hogy bármelyik boltban vásárolt palack bort automatikusan adómentes ajándékként át lehet adni.
Az adómentességhez több feltételt is vizsgálni kell, többek között:
- milyen borászati termékről van szó,
- kitől vásárolta a vállalkozás,
- kinek és milyen alkalomból adja,
- valamint rendelkezésre állnak-e az előírt nyilvántartások.
Ha a feltételek teljesülnek, akkor egy 100 000 forint értékű juttatás valóban 100 000 forintba kerül a vállalkozásnak.
Ez az egyik oka annak, hogy év végén érdemes nemcsak azt végiggondolni, mit szeretnénk adni, hanem azt is, milyen adózási szabály kapcsolódik hozzá.
Bonbon, ajándékkosár, üzleti ajándék
A klasszikus üzleti ajándék – például egy bonbon, ajándékkosár vagy más termék – jellemzően egyes meghatározott juttatásként adózik.
TAO-s vagy vállalkozói SZJA szerint adózó juttató esetében az adóalap a juttatás értékének 1,18-szorosa.
Erre kell megfizetni:
- 15% személyi jövedelemadót,
- 13% szociális hozzájárulási adót.
A teljes közteher így 33,04%.
Ez azt jelenti, hogy:
100 000 Ft ajándék teljes költsége 133 040 Ft.
Fontos az is, hogy nem minden üzleti célú ajándék adózik automatikusan ugyanúgy. Mindig meg kell nézni:
Mit adunk?
Kinek adjuk?
Milyen jogcímen adjuk?
Boríték – jutalom, prémium, bónusz
Ha a munkavállalónak pénzt adunk karácsonyra, az attól még nem válik „ajándékká”.
Ha a kifizetés a munkaviszonyhoz, teljesítményhez kapcsolódik, akkor az munkabérként adózik.
Kedvezmények figyelembevétele nélkül a munkavállalót:
- 15% SZJA,
- 18,5% társadalombiztosítási járulék
terheli.
A munkáltató pedig TAO-s adózás esetén 13% szociális hozzájárulási adót fizet.
Ha azt szeretnénk, hogy a munkavállaló nettó 100 000 forintot kapjon, akkor ehhez körülbelül:
150 376 Ft bruttó munkabér
szükséges.
Ehhez hozzáadódik körülbelül:
19 549 Ft munkáltatói szociális hozzájárulási adó.
Így a munkáltató teljes költsége:
kb. 169 925 Ft
Ugyanaz a nettó 100 ezer forint tehát jóval többe kerül, mint egy adómentesen adható juttatás.
És mi a helyzet a KIVA-s cégekkel?
KIVA-alany vállalkozásnál a számítás eltér.
Egyes meghatározott juttatásnál a juttatás 1,18-szorosa után kell megfizetni a 15% SZJA-t, ami a juttatás értékére vetítve 17,7%.
Ehhez kapcsolódik a 10% KIVA.
Így 100 000 forint juttatás teljes költsége KIVA-s vállalkozásnál körülbelül:
127 700 Ft.
A munkabérként adott nettó 100 ezer forint teljes költsége szintén alacsonyabb lehet, mint TAO-s munkáltatónál, de ettől még lényegesen drágább, mint egy adómentesen adható juttatás.
Csekély értékű ajándék – nem adómentes
Gyakori félreértés, hogy a csekély értékű ajándék adómentesen adható.
Nem adómentes.
2026-ban csekély értékű ajándéknak minősülhet az olyan juttatás, amelynek értéke alkalmanként nem haladja meg a minimálbér 10 százalékát.
A 322 800 forintos minimálbér mellett ez:
32 280 Ft alkalmanként.
A juttatás évente legfeljebb három alkalommal adható a törvényi feltételek mellett.
Adózása azonban egyes meghatározott juttatás, vagyis közteher kapcsolódik hozzá.
A „csekély értékű” tehát nem azt jelenti, hogy adómentes.
Kulturális és sportbelépő
Érdemes megemlíteni két olyan lehetőséget is, amely megfelelő feltételekkel adómentesen adható.
Kulturális szolgáltatás
Adómentes lehet például:
- színházjegy,
- koncertjegy,
- múzeumi belépő,
- más kulturális eseményre szóló belépő vagy bérlet.
Az éves adómentes értékhatár személyenként a minimálbér összege.
2026-ban ez:
322 800 Ft személyenként évente.
Sportrendezvény
Hasonló szabály vonatkozik a sportrendezvényre szóló belépőkre is.
Itt szintén a minimálbér összege az éves adómentes keret.
Fontos, hogy a kulturális és a sportbelépő külön-külön értékhatárral rendelkezik.
Étterem és cukrászda – 2026-tól új lehetőség
2026-tól meghatározott feltételekkel adómentes lehet az üzleti reprezentáció keretében igénybe vett éttermi és cukrászdai szolgáltatás is.
Nem arról van szó, hogy minden éttermi fogyasztás automatikusan adómentes.
A kedvezmény alkalmazásához valódi üzleti reprezentációnak kell történnie, és a szolgáltatásnak a jogszabályban meghatározott feltételeknek megfelelő étteremben vagy cukrászdában kell megvalósulnia.
2026-ban a kedvezmény éves kerete:
a vállalkozás bevételének 1 százaléka, de legfeljebb 100 millió forint.
2027-től az 1 százalékos korlát megmarad, az abszolút felső határ azonban:
50 millió forintra csökken.
Céges karácsonyi buli – automatikusan adómentes?
Nem.
Az, hogy a rendezvényt a cég szervezi, önmagában még nem jelenti azt, hogy a költségek adómentesen elszámolhatók.
A céges karácsonyi rendezvénynél többek között azt kell vizsgálni:
- kik vesznek részt rajta,
- mi a rendezvény célja,
- milyen szolgáltatásokat biztosít a vállalkozás,
- és azok milyen jogcímen minősülnek juttatásnak.
Ezért egy év végi vacsora, parti vagy csapatépítő adózását mindig a konkrét körülmények alapján kell megítélni.
„Vettem a gyereknek egy telefont, de kértem róla céges számlát”
Ez is gyakori félreértés.
Attól, hogy egy számlán a vállalkozás neve szerepel, a vásárlás még nem válik automatikusan:
- vállalkozási költséggé,
- áfa szempontjából levonható beszerzéssé,
- vagy adómentes juttatássá.
Ha a terméket valójában magáncélra használják, akkor annak adózási következményeit is ennek megfelelően kell vizsgálni.
A számla önmagában nem változtatja meg a gazdasági esemény valódi tartalmát.
Mit érdemes megjegyezni?
Karácsonyi ajándékozás előtt ne csak azt kérdezd:
„Mennyit szeretnék költeni?”
Hanem ezt a három kérdést is:
Mit adok?
Kinek adom?
Milyen jogcímen adom?
Mert ugyanaz a 100 ezer forint lehet:
100 000 Ft,
133 040 Ft,
vagy akár közel 170 000 Ft költség is.
Az adózási különbség tehát sokszor nem az ajándék értékében, hanem abban van, hogyan adjuk.
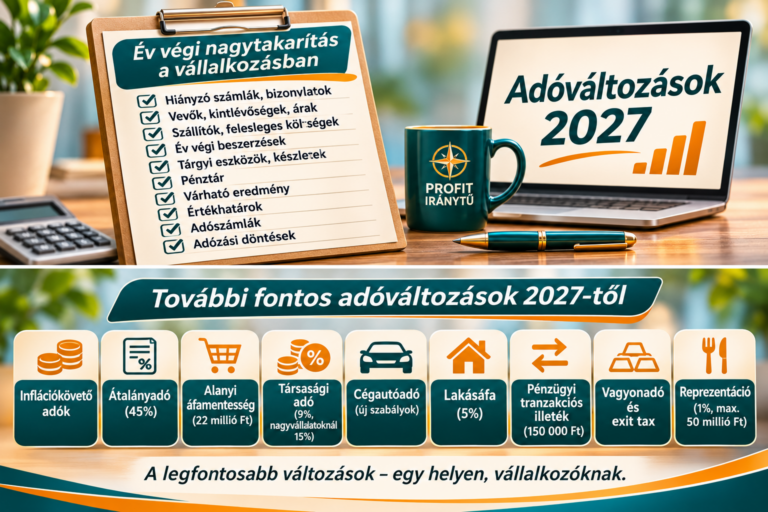
A következő részben: év végi nagytakarítás a vállalkozásban
A sorozat következő részében megnézzük, mit érdemes még decemberben ellenőrizni:
- hiányzó számlák,
- kintlévőségek,
- szállítói tartozások,
- felesleges kiadások,
- tárgyi eszközök és készletek,
- pénztár,
- várható eredmény,
- adószámlák,
- értékhatárok,
- és az év végéig meghozandó adózási döntések.
A cél egyszerű: még idén észrevenni azt, amit januárban már nem lehet korrigálni.
A tudatos vállalkozói pénzügyi döntésekről részletesebben a Mesés Profit című könyvemben is írok. A könyvről és a hozzá tartozó Mesésprofit-tervezőről a mesesprofit.hu oldalon találsz további információt.