2027-es adóváltozások I. – Minimálbér és SZJA

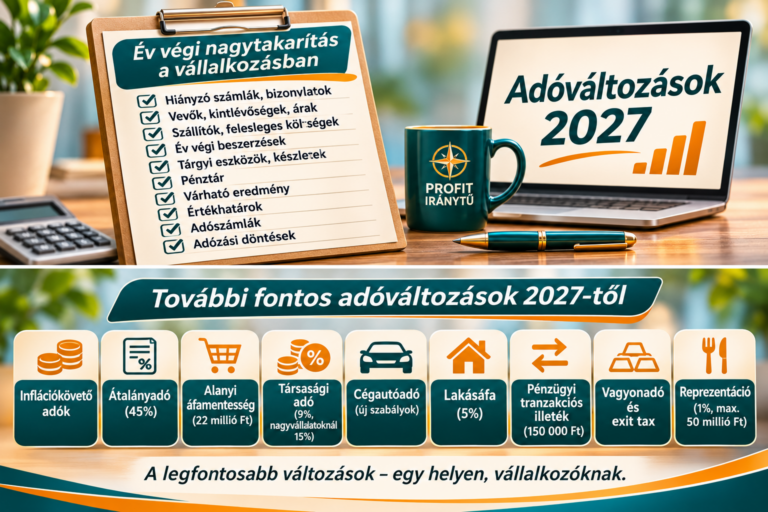
- november 6-án a Vállalkozásodra hangolva rendezvényen arról beszéltem, milyen adózási változásokra érdemes már most felkészülni, és mely döntéseket nem érdemes januárra hagyni.
A 15 perces előadásba természetesen nem fért bele minden részlet, ezért – ahogy a helyszínen megígértem – a teljes szakmai anyagot több blogbejegyzésben teszem közzé.
Az első részben két fontos témát nézünk meg:
- a 2027-es minimálbért és annak adózási hatásait,
- valamint a személyi jövedelemadó legfontosabb változásait.
Minimálbér és garantált bérminimum 2027-ben
A minimálbér összege nemcsak annak fontos, aki minimálbéren dolgozik. Számos adózási, járulékfizetési és juttatási szabály kapcsolódik hozzá.
| 2026 | 2027 | |
|---|---|---|
| Minimálbér | 322 800 Ft | 374 600 Ft |
| Garantált bérminimum | 373 200 Ft | még nincs végleges megállapodás |
A 2027-re vonatkozó 374 600 forintos minimálbért a 2024 novemberében megkötött hároméves bérmegállapodás tartalmazza.
Ugyanakkor ezt az összeget érdemes némi fenntartással kezelni. A hároméves megállapodás meghatározott gazdasági feltételezések alapján készült, és az elmúlt évek tapasztalata azt mutatja, hogy a tényleges gazdasági folyamatok miatt az előre meghatározott összegek még módosulhatnak.
A 2027-es garantált bérminimumról jelenleg nincs végleges megállapodás.
Mi mindent befolyásol a minimálbér?
A minimálbér összege jóval több területre hat, mint elsőre gondolnánk.
Egyéni vállalkozóknál hatással van a fizetendő járulékokra.
Átalányadózásnál a minimálbérhez kapcsolódik az adómentes jövedelemrész nagysága.
Egyszerűsített foglalkoztatásnál a fizetendő bérek és közterhek több eleme is kötődik hozzá.
Munkáltatóként természetesen a magasabb minimálbér magasabb bérköltséget is jelent. Emellett a bérek alsó szintjének emelkedése könnyen bérfeszültséget okozhat a cégen belül, hiszen a magasabb keresetű munkavállalók is béremelést várhatnak.
A minimálbérhez kapcsolódik továbbá többek között:
- a csekély értékű ajándék értékhatára,
- a kulturális és sporteseményekre szóló belépők adómentes kerete,
- egyes személyi jövedelemadó-kedvezmények összege,
- több vállalkozói adó- és járulékszabály.
Vagyis a minimálbér nem egyszerűen bérkérdés.
Adózási és vállalkozástervezési kérdés is.
Személyi jövedelemadó – adóváltozások 2027-ben?
Új adójóváírás
Az SZJA általános kulcsa továbbra is 15 százalék.
2027-től azonban új adójóváírás csökkenti az alacsonyabb jövedelműek tényleges személyijövedelemadó-terhelését.
A minimálbér összegénél az effektív SZJA-terhelés körülbelül 9 százalék lesz.
A minimálbér felett az adójóváírás fokozatosan csökken, és körülbelül havi 680 ezer forintos jövedelem környékén fut ki teljesen.
Fontos tehát:
nem új, többkulcsos SZJA-rendszerről van szó.
Az SZJA kulcsa továbbra is 15 százalék, az alacsonyabb tényleges adóterhelést az adójóváírás okozza.
Családi kedvezmény
A családi kedvezmény összege 2027-ben nem változik:
| Gyermekek száma | Havi adómegtakarítás |
|---|---|
| 1 gyermek | 20 000 Ft |
| 2 gyermek | 40 000 Ft/gyermek |
| 3 vagy több gyermek | 66 000 Ft/gyermek |
A kedvezmény alkalmazásának technikája ugyanakkor változik.
Az első házasok kedvezménye változatlanul havi 5 000 forint házaspáronként.
Anyák SZJA-kedvezménye
2027-től a három vagy több gyermeket nevelő anyák kedvezményénél havi 1 millió forintos jogosító jövedelmi korlát érvényesül.
Itt különösen fontos egy dolgot hangsúlyozni:
az 1 millió forintos korlát nem minden jövedelemre vonatkozik.
A kedvezmény a törvényben meghatározott, jogosító jövedelmekre alkalmazható.
Ugyanez a havi 1 millió forintos korlát vonatkozik:
- a 40 év alatti kétgyermekes anyákra,
- a 30 év alatti anyákra.
A 25 év alatti fiatalok kedvezménye továbbra is az átlagkeresethez kötött értékhatárig marad fenn.
A személyi kedvezmény összege szintén a minimálbérhez kapcsolódik: a tényleges adómegtakarítás a minimálbér 5 százaléka.
Nem lép hatályba a kétgyermekes anyák következő életkori kiterjesztése
Korábban elfogadott szabály alapján 2027-ben tovább bővült volna a kétgyermekes anyák kedvezményére jogosultak életkori köre.
Ez a következő lépcső azonban nem lép hatályba.
Ez jól mutatja, miért fontos az év végi adótervezésnél mindig az aktuálisan hatályba lépő szabályokat megnézni, és nem kizárólag korábbi hírekből vagy korábbi döntésekből kiindulni.
Adóelőleg-nyilatkozatok – ezt is érdemes átnézni
Év végén érdemes ellenőrizni a munkáltatónak tett adóelőleg-nyilatkozatokat is.
Több kedvezménynél lehetőség van adóéveken átívelő nyilatkozatra.
Ha valaki év közben nem érvényesített egy kedvezményt, az sok esetben nem jelenti azt, hogy végleg elvesztette: az éves SZJA-bevallásban még érvényesítheti.
A hibás nyilatkozatnak ugyanakkor következménye lehet, ezért a nyilatkozatokat nem érdemes automatikusan, ellenőrzés nélkül továbbvinni.
Mit érdemes most tenni?
A minimálbér és az SZJA változásai több magánszemélyt és vállalkozást is közvetlenül érintenek.
Érdemes már év vége előtt átnézni:
- milyen jövedelmekre és kedvezményekre vagy jogosult,
- milyen nyilatkozatokat tettél a munkáltatódnak,
- hogyan változik a nettó jövedelmed 2027-ben,
- munkáltatóként hogyan változnak a bérköltségeid,
- egyéni vállalkozóként hogyan hat rád a minimálbér emelkedése.
Ne januárban derüljön ki, hogy valamit már decemberben érdemes lett volna átgondolni.
A következő részben: KATA 2.0 vs. KATA 3.0
A sorozat következő részében részletesen bemutatom:
- mi a különbség a KATA 2.0 és a KATA 3.0 között,
- hogyan változik a havi adó és a bevételi értékhatár,
- mikor lehet cégeknek számlázni,
- hogyan változik a TB-ellátási alap,
- kik választhatják az új KATA-t,
- és milyen döntést kell még 2026-ban meghoznia annak, aki 2027. január 1-jétől váltani szeretne.
Készülj fel az adóváltozásokra. Dönts időben.